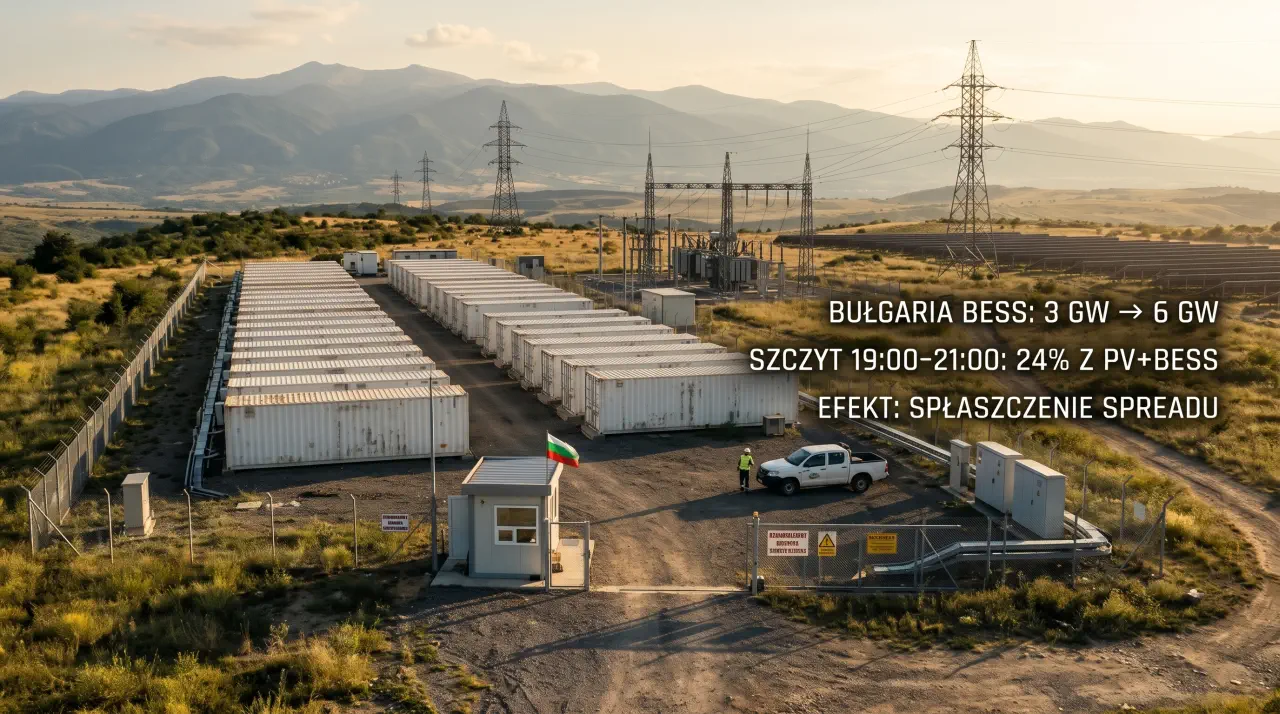
Bułgaria podwoiła moc magazynów energii do około 6 GW i odkryła „drugie dno” arbitrażu. Czego ten boom uczy polskie fabryki?
Bułgaria w ciągu dwunastu miesięcy podwoiła moc bateryjnych magazynów energii z około 3 GW do około 6 GW (depesza Reuters z 23.10.2026 r.), wykorzystując około 700 mln EUR unijnych grantów oraz deregulację przyłączeń. Szybki boom odsłonił jednak drugie dno: tamtejsze ministerstwo energii ostrzega, że lawinowy przyrost baterii zaczyna „kanibalizować” marże z prostego arbitrażu cenowego.
- Spadek spreadów dobowych: gdy setki magazynów ładują się jednocześnie w południowej dolinie cenowej i rozładowują między 19:00 a 21:00, różnica cen między południem a wieczorem ulega spłaszczeniu.
- Wniosek dla polskiego przemysłu (1,3 GW BESS w KSE wg PSE): biznesplan magazynu przy fabryce nie może opierać się wyłącznie na spekulacji cenowej na RDN — o bezpiecznym zwrocie decydują regulowane składniki z faktury OSD (opłata mocowa K4 → K1, moc umowna i autokonsumpcja PV).
1. Skok z 3 GW do 6 GW i rozbieżności w statystykach (GW vs GWh)
Jeszcze dwa lata temu Bułgaria nie była postrzegana jako europejski lider magazynowania energii. Połączenie gwałtownego przyrostu fotowoltaiki, około 700 mln EUR dotacji unijnych oraz szybkiej ścieżki regulacyjnej przyciągnęło jednak prywatny kapitał na bezprecedensową skalę. W publikacjach rynkowych z drugiej połowy 2026 roku pojawiają się różne liczby opisujące ten rynek — wynika to z odmiennych dat odcięcia oraz różnicy między mocą (GW) a pojemnością energetyczną (GWh):
| Źródło i data odcięcia danych | Podawana wartość (Moc / Pojemność) | Kluczowy wniosek analityczny i zastrzeżenie metodologiczne |
|---|---|---|
| Reuters (depesza z 23.10.2026 r.) | Około 6,0 GW mocy (wobec ~3,0 GW rok wcześniej) |
Wartość opisuje moc przekształtników (GW), a nie pojemność baterii (GWh). |
| Capital / BTA (koniec czerwca / sierpień 2026 r.) | 4,84 GW / 14,7 GWh (VI 2026) ~5,4 GW / >16 GWh (VIII 2026) |
Zestawienie 100 największych działających projektów (średni czas pracy układów ~3 h). |
| Ember (dane ENTSO-E, I poł. 2026 r.) | 8,6 GWh (do maja 2026 r.) 24% pokrycia szczytu 19:00–21:00 |
W I połowie 2026 r. PV wraz z bateriami pokrywały średnio 24% zapotrzebowania kraju między 19:00 a 21:00. |
Według danych stowarzyszenia branżowego APSTE przytoczonych przez Reutersa bułgarski eksport energii elektrycznej wzrósł o 62% rok do roku (do 3,5 TWh), wspierając sąsiednią Rumunię m.in. podczas sierpniowego postoju reaktora jądrowego wywołanego niskim stanem wód Dunaju. Sam wzrost eksportu jest jednak efektem całego bilansu wytwórczego kraju, a nie wyłącznie pracy samych baterii.
2. Drugie dno boomu: jak magazyny energii kanibalizują własne marże?
Najważniejszy wniosek z bułgarskiego rynku dotyczy ekonomiki inwestycji. Podstawowy model arbitrażu cenowego zakłada ładowanie baterii w tanich godzinach południowych i sprzedaż energii w drogim szczycie wieczornym. Mechanizm ten działa świetnie, dopóki liczba magazynów w systemie jest niewielka.
Gdy jednak o te same godziny na giełdzie zaczyna konkurować 5–6 GW baterii, sam popyt ze strony ładujących się w południe magazynów podnosi ceny w dolinie słonecznej, a masowy zrzut energii wieczorem zbija ceny szczytowe. Bułgarskie ministerstwo energii wprost ostrzega przed zjawiskiem kanibalizacji przychodów: zwężający się spread dobowy sprawia, że sam handel energią czynną („kup taniej – sprzedaj drożej”) przestaje wystarczać do spłaty nakładów inwestycyjnych. Inwestorzy wielkoskalowi muszą uciekać w zaawansowane usługi systemowe i rynek bilansujący, gdzie wymagania techniczne i konkurencja są znacznie ostrzejsze.
3. Co przykład Bułgarii oznacza dla właściciela polskiej fabryki?
W Polsce według pierwszego oficjalnego raportu PSE (stan na 1 października 2026 r.) moc bateryjnych magazynów w Krajowym Systemie Elektroenergetycznym osiągnęła 1,3 GW (3,0 GWh), a w budowie są kolejne gigawaty. Przykład Bułgarii pokazuje, czego polski przemysł może spodziewać się w latach 2027–2029: opieranie zakupu magazynu energii dla firmy wyłącznie na prognozie wysokich spreadów na Rynku Dnia Następnego (RDN) jest obarczone dużym ryzykiem rynkowym.
W zakładzie produkcyjnym lub logistycznym (moc umowna 150–1500 kW) magazyn energii pracuje jednak za licznikiem (Behind-The-Meter) i chroni przed kosztami, których giełdowa konkurencja nie skanibalizuje:
- Redukcja opłaty mocowej o 83% (z grupy K4 do K1): spłaszczenie profilu dobowego obniża stawkę URE w oknie 7:00–21:59 z 219,40 zł/MWh do 37,30 zł/MWh.
- Peak Shaving mocy umownej i uniknięcie 10-krotnych kar: ścięcie 15-minutowych szczytów rozruchowych redukuje stałą opłatę sieciową (156–418 zł/kW/rok) i odblokowuje rozwój hali przy odmowie przyłączeniowej OSD.
- Fizyczna autokonsumpcja własnego PV: zastąpienie drogiego importu z sieci własną energią (oszczędność na energii czynnej oraz opłacie zmiennej dystrybucyjnej jednocześnie).
Zanim podpiszesz umowę z dostawcą BESS, wymagaj symulacji na Twoim rzeczywistym profilu 15-minutowym z wyraźnym oddzieleniem twardych oszczędności taryfowych od zmiennego przychodu z arbitrażu giełdowego.
Policz twarde oszczędności taryfowe (K1 + Peak Shaving) dla swojego zakładu w Symulatorze →